ทำไมจดรายรับรายจ่ายแล้วเลิกทุกที
คนส่วนใหญ่ไม่ได้เลิกเพราะขี้เกียจ แต่เพราะระบบเริ่มต้นผิด 3 อย่างนี้
- หมวดไม่ชัด ต้องคิดทุกครั้งว่าชานมเป็นหมวดอาหารหรือบันเทิง จนเหนื่อยก่อนจด และยอดแต่ละหมวดก็เชื่อไม่ได้
- พลาดไม่กี่วันแล้วเลิก พอลืมจดไปสามวันก็รู้สึกว่าพังแล้ว ทั้งที่แค่ใส่ยอดประมาณแล้วจดต่อก็พอ
- จดแต่ไม่เคยอ่าน ตัวเลขที่ไม่มีใครดูไม่เปลี่ยนพฤติกรรม
วิธีด้านล่างแก้ทั้ง 3 ข้อ: ใช้หมวดเดิมเสมอ จดวันละครั้งแค่ 2 นาที และนัดตัวเองรีวิวเงินเดือนละ 30 นาที
ตั้งรอบเดือนตามวันเงินเดือนออก
ถ้าเงินเดือนออกวันที่ 25 การนับเดือนแบบ 1–30 จะทำให้ตัวเลขสับสน เพราะต้นเดือนเงินเหลือน้อยที่สุด ให้นับ “เดือนเงิน” จากวันเงินเดือนออก ถึงวันก่อนเงินเดือนออกครั้งถัดไป เช่น 25 ตุลาคม ถึง 24 พฤศจิกายน ตัวเลขจะตรงกับความรู้สึกจริงว่าเงินเดือนนี้พอหรือไม่พอ
หมวดรายจ่ายแบบคนไทย 16 หมวด
หมวดน้อยไปจะไม่รู้ว่าเงินรั่วตรงไหน หมวดเยอะไปจะจดไม่ไหว 12–16 หมวดกำลังดี แก้ชื่อให้ตรงชีวิตเราได้ แต่ตัดสินใจครั้งเดียวว่าอะไรอยู่หมวดไหน แล้วใช้หมวดเดิมเสมอ
| หมวด | ประเภท | ตัวอย่างรายการ |
|---|---|---|
| ที่พัก | จำเป็น | ค่าเช่า ค่าผ่อนบ้าน ค่าหอ |
| ค่าน้ำ ค่าไฟ ค่าส่วนกลาง | จำเป็น | บิลประจำเดือน ค่าแก๊ส |
| โทรศัพท์และอินเทอร์เน็ต | จำเป็น | ค่ารายเดือน เติมเงิน |
| อาหารและของใช้ในบ้าน | จำเป็น | ตลาด ซูเปอร์มาร์เก็ต ข้าวกล่องมื้อปกติ |
| การเดินทาง | จำเป็น | น้ำมัน ค่ารถสาธารณะ ค่าทางด่วน |
| สุขภาพและยา | จำเป็น | ยา ค่าหมอ ค่าทำฟัน |
| ประกัน | จำเป็น | เบี้ยประกันที่จ่ายเป็นงวด |
| ลูกและครอบครัว | จำเป็น | ค่าเทอม ค่านม ค่าขนมลูก |
| ให้พ่อแม่ | จำเป็น | เงินที่ให้ที่บ้านเป็นประจำ |
| กินนอกบ้าน เครื่องดื่ม | ยืดหยุ่น | ร้านอาหาร กาแฟ ชานม สั่งอาหาร |
| ช้อปปิ้ง ของส่วนตัว | ยืดหยุ่น | เสื้อผ้า เครื่องสำอาง ของแต่งบ้าน |
| บันเทิง งานอดิเรก | ยืดหยุ่น | ดูหนัง สมาชิกรายเดือน เที่ยว |
| ทำบุญ ของขวัญ งานสังคม | ยืดหยุ่น | ทำบุญ ซองงานแต่ง งานบวช ของขวัญ |
| ชำระหนี้ | หนี้ | บัตรเครดิต สินเชื่อ ผ่อนของ |
| เงินสำรองฉุกเฉิน | ออม | เงินที่โอนเข้าบัญชีฉุกเฉิน |
| ออมตามเป้าหมาย | ออม | ค่าเทอมล่วงหน้า เงินเที่ยว เงินซ่อมรถ |
ประเภท ช่วยตอนเงินตึง: จำเป็นคือขาดไม่ได้ ยืดหยุ่นคือลด เลื่อน หรือเลือกได้ ถามตัวเองว่า “ถ้าเดือนนี้เงินตึง รายการนี้ตัดได้ไหม” ถ้าตัดได้ คือยืดหยุ่น หมวด ทำบุญ ของขวัญ งานสังคม มักถูกลืม แต่เป็นรายจ่ายจริงที่ทำให้หลายคนเงินขาดมือช่วงฤดูงานแต่งหรือเทศกาล
สร้างตารางใน Google Sheets หรือ Excel ทีละขั้น
ขั้นที่ 1: ตั้งหัวตาราง 5 คอลัมน์
| A: วันที่ | B: รายการ | C: หมวด | D: รายรับ | E: รายจ่าย |
|---|---|---|---|---|
| 25/10 | เงินเดือน | รายรับ | 18,000 | |
| 25/10 | โอนเข้าบัญชีออม | ออมตามเป้าหมาย | 1,800 | |
| 25/10 | ค่าหอ | ที่พัก | 4,500 | |
| 26/10 | BTS ไป–กลับ | การเดินทาง | 62 | |
| 26/10 | ข้าวกล่องกลางวัน | อาหารและของใช้ในบ้าน | 75 |
ตัวเลขในตารางเป็นตัวอย่างสมมติ
ขั้นที่ 2: ทำรายการหมวดเป็นตัวเลือก
พิมพ์ชื่อหมวดทั้งหมดไว้ในอีกแท็บหนึ่ง แล้วใช้ฟีเจอร์ การตรวจสอบข้อมูล (Data validation) ซึ่งมีทั้งใน Excel และ Google Sheets ตั้งให้คอลัมน์ C เลือกได้จากรายการนั้นเท่านั้น จะได้ไม่มีหมวดสะกดต่างกันจนรวมยอดผิด
ขั้นที่ 3: ใส่สูตรสรุป 3 บรรทัด
- รายรับรวม:
=SUM(D:D) - รายจ่ายรวม:
=SUM(E:E) - รายจ่ายตามหมวด (เช่น การเดินทาง):
=SUMIF(C:C,"การเดินทาง",E:E)
สูตรเหล่านี้ใช้ได้เหมือนกันทั้ง Excel และ Google Sheets ทำตารางสรุปเล็กๆ ไว้ด้านข้าง หนึ่งบรรทัดต่อหนึ่งหมวด แล้วเปลี่ยนคำในเครื่องหมายคำพูดให้ตรงกับชื่อหมวด
จดวันละครั้ง ก่อนนอน 2 นาที ไล่ดูสลิปและใบเสร็จของวันนี้แล้วจดให้จบ จดทุกบาท รวมถึงเงินที่โอนไปออม ลืมจดก็ไม่เป็นไร ใส่ยอดประมาณ ถ้าจำไม่ได้จริงๆ ให้นับเงินสดที่เหลือ แล้วจดส่วนต่างเป็น “จำไม่ได้” ในหมวดที่น่าจะใช่ที่สุด รูดบัตรเครดิตให้จดวันที่รูด ไม่ใช่วันที่จ่ายบัตร
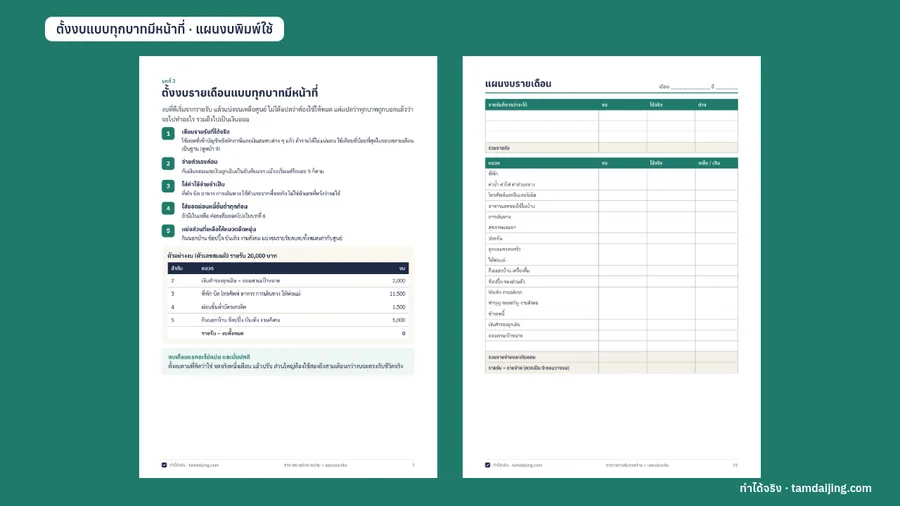
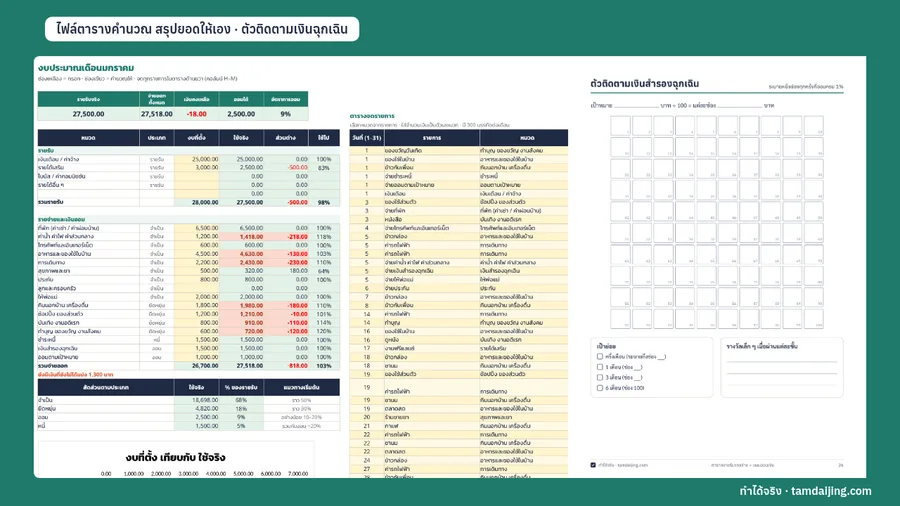
ฟรี: กฎ 50/30/20 และแผนงบรายเดือน (พิมพ์ได้)
ตัวอย่าง 3 หน้าจากคู่มือฉบับเต็ม มีแผนงบรายเดือนแบบพิมพ์ใช้ 1 หน้า
ไฟล์ PDF พิมพ์ได้ ไม่ต้องสมัครหรือกรอกอีเมล
รีวิวเงินเดือนละ 30 นาที
นัดตัวเองวันสุดท้ายของเดือนหรือวันก่อนเงินเดือนออก แบ่งเป็นสองช่วง ช่วงละ 15 นาที
ดูย้อนหลัง (15 นาที)
- จดครบทุกรายการ และยอดตรงกับบัญชี
- รวมยอดแต่ละหมวด แล้วเทียบกับงบ
- วงสามหมวดที่เกินงบมากที่สุด แล้วหาสาเหตุ: งบน้อยไป หรือใช้เกินจริง
- ออมได้เท่าไร คิดเป็นกี่ % ของรายรับ
- อัปเดตยอดหนี้และเงินฉุกเฉิน
วางแผนเดือนหน้า (15 นาที)
- เดือนหน้ามีค่าใช้จ่ายพิเศษอะไร
- ปรับงบหมวดที่ไม่ตรงความจริง แล้วแบ่งรายรับจนเหลือศูนย์
- ตั้งโอนเงินออมอัตโนมัติไว้แล้ว
- เลือก หนึ่งเรื่อง ที่จะทำให้ดีขึ้น (เรื่องเดียวพอ)
- ชมตัวเองหนึ่งเรื่องที่ทำได้ดี
เป้าหมายไม่ใช่ใช้เงินให้น้อยที่สุด แต่คือใช้เงินกับสิ่งที่สำคัญกับคุณจริงๆ และรู้ตัวทุกครั้งที่จ่าย
แผนออมเงินที่ทำได้จริง
1. ออมก่อนใช้
ตั้งโอนเงินอัตโนมัติเข้าบัญชีออมแยกในวันที่เงินเดือนออก แล้วใช้จ่ายจากส่วนที่เหลือ วิธีนี้ได้ผลกว่า “เหลือแล้วค่อยออม” เพราะส่วนที่เหลือมักไม่มี ถ้ายังไม่เคยออมเลย เริ่มจากเล็กมากก็ได้ เช่น 1% ของรายรับ สิ่งที่สร้างก่อนคือนิสัย ยอดเงินค่อยเพิ่มตามมา
2. เงินสำรองฉุกเฉินก่อนเป้าหมายอื่น
ก้อนแรกที่ควรมีคือเงินสำรองสำหรับเรื่องไม่คาดฝัน เช่น ตกงานหรือเจ็บป่วย แนวทางที่นิยมใช้คือเก็บให้ได้ 3–6 เท่าของรายจ่ายจำเป็นต่อเดือน (รายได้ไม่แน่นอนให้มากขึ้น) เริ่มจากเป้าเล็กๆ อย่างครึ่งเดือน แล้วขยับเป็น 1, 3 และ 6 เดือน ตารางรายรับรายจ่ายจะบอกคุณว่ารายจ่ายจำเป็นต่อเดือนคือเท่าไร
3. ชาเลนจ์ออม 52 สัปดาห์
สัปดาห์แรกออม 10 บาท สัปดาห์ที่สอง 20 บาท เพิ่มทีละ 10 บาทจนถึงสัปดาห์ที่ 52 ออม 520 บาท ครบปีจะได้ 13,780 บาท โดยไม่รู้สึกหนักในช่วงแรก ถ้าอยากเร็วขึ้น เพิ่มเป็นทีละ 20 บาท จะได้ 27,560 บาท
คู่มือนี้เป็นเครื่องมือจดบันทึกและวางแผนออม ไม่ใช่คำแนะนำการลงทุนหรือภาษี
ข้อผิดพลาดที่พบบ่อย
- ตั้งงบเข้มเกินจริง งบเดือนแรกไม่แม่นเป็นเรื่องปกติ ตั้งจากตัวเลขที่ใกล้ความจริงที่สุด แล้วปรับในรีวิวสิ้นเดือน
- ไม่แยกบัญชีออม เงินออมที่อยู่บัญชีเดียวกับเงินใช้มักหายไปเงียบๆ
- ลืมรายจ่ายรายปี เช่น ประกัน ภาษีรถ ค่าต่ออายุต่างๆ ให้หารสิบสองแล้วกันเงินไว้ทุกเดือน
- รู้สึกผิดแล้วเลิก เดือนที่ใช้เกินคือข้อมูล ไม่ใช่ความล้มเหลว ทบทวนแล้วปรับเรื่องเดียว