สรุปสั้น: ตารางออมเงินคืออะไร เลือกแบบไหนดี
ตารางออมเงินคือตารางที่แบ่งเป้าหมายการออมออกเป็นช่องเล็กๆ ทุกครั้งที่หยอดเงินจริงแล้วระบาย 1 ช่อง เมื่อระบายครบทุกช่อง ก็ได้เงินตามเป้าพอดี ความต่างจากการ “เหลือแล้วค่อยเก็บ” คือเราเห็นความคืบหน้าด้วยตาทุกครั้ง ช่องที่ว่างอยู่ก็เป็นตัวเตือนว่ายังต้องออมอีกเท่าไร
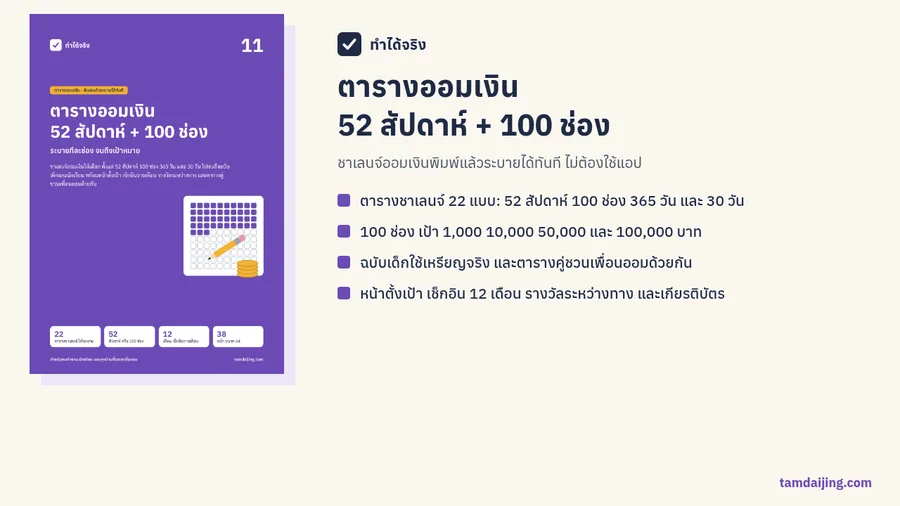
แบบที่นิยมที่สุดมี 4 แบบ คือ 52 สัปดาห์ (เพิ่มทีละ 10 บาท ครบปีได้ 13,780 บาท) 100 ช่อง (ตั้งเป้าได้ตั้งแต่ 1,000 ถึง 100,000 บาท) 365 วัน (ครบปีได้ 66,795 บาท) และ 30 วัน สำหรับคนอยากลองก่อน ถ้ารายได้เป็นเงินเดือนเริ่มจาก 52 สัปดาห์ ถ้ารายได้ไม่แน่นอนเลือก 100 ช่อง เพราะเลือกช่องตามเงินที่มีได้ บทความนี้มีตารางพร้อมยอดสะสมทุกแบบ สูตรคำนวณเป้าของเราเอง และวิธีทำให้ครบจริง
ตารางออมเงินมีกี่แบบ
ทุกแบบใช้หลักเดียวกัน ต่างกันที่ขนาดของแต่ละช่องและระยะเวลา ตารางนี้เทียบยอดเมื่อครบของแต่ละแบบ ตัวเลขทั้งหมดคำนวณจากยอดในทุกช่องรวมกัน
| ตารางออมเงิน | ครั้งละ (บาท) | ใช้เวลา | ครบแล้วได้ (บาท) |
|---|---|---|---|
| 52 สัปดาห์ เพิ่มทีละ 10 บาท | 10 → 520 | 1 ปี | 13,780 |
| 52 สัปดาห์ แบบถอยหลัง | 520 → 10 | 1 ปี | 13,780 |
| 52 สัปดาห์ เพิ่มทีละ 20 บาท | 20 → 1,040 | 1 ปี | 27,560 |
| 100 ช่อง เลข 1–100 | 1–100 | ตามสะดวก | 5,050 |
| 100 ช่อง เป้า 10,000 บาท | 50 / 100 / 200 | ตามสะดวก | 10,000 |
| 100 ช่อง เป้า 50,000 บาท | 250 / 500 / 1,000 | ตามสะดวก | 50,000 |
| 100 ช่อง เป้า 100,000 บาท | 500 / 1,000 / 2,000 | ตามสะดวก | 100,000 |
| 365 วัน เลข 1–365 | 1–365 | 1 ปี | 66,795 |
| 30 วัน เพิ่มทีละ 10 บาท | 10 → 300 | 30 วัน | 4,650 |
| ออมวันละ 20 บาท 30 วัน | 20 | 30 วัน | 600 |
- รายได้เป็นเงินเดือน 52 สัปดาห์แบบเพิ่มขึ้น เริ่มเบา แล้วค่อยๆ หนักขึ้นตามความเคยชิน
- รายได้ไม่แน่นอน 100 ช่อง สัปดาห์ที่ได้มากเลือกช่องใหญ่ สัปดาห์ที่เงินตึงเลือกช่องเล็ก
- อยากเห็นผลเร็ว 30 วัน หรือ 52 สัปดาห์แบบถอยหลัง ที่ออมหนักตอนยังมีแรงฮึด
- มีเป้าเป็นตัวเลขชัด 100 ช่อง 10,000 50,000 หรือ 100,000 บาท
ตารางออมเงิน 52 สัปดาห์
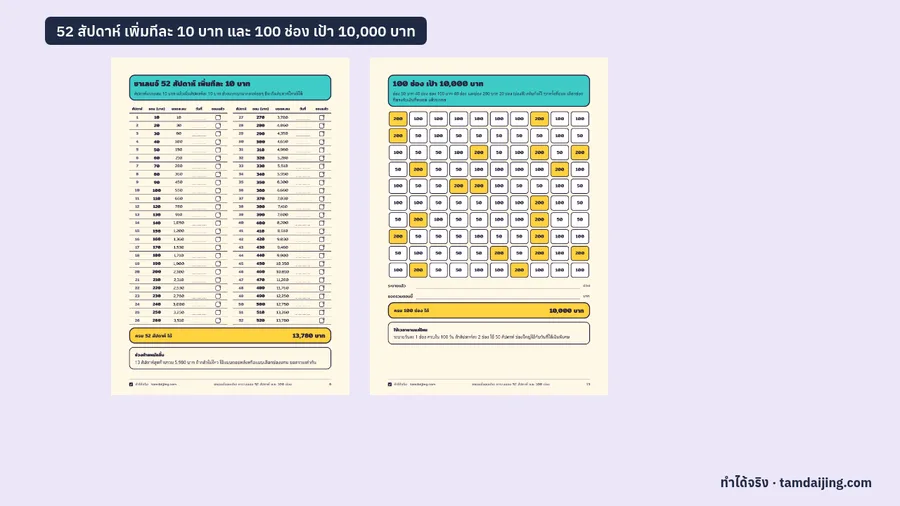
สัปดาห์ที่ 1 ออม 10 บาท สัปดาห์ที่ 2 ออม 20 บาท เพิ่มทีละ 10 บาทไปเรื่อยๆ จนสัปดาห์ที่ 52 ออม 520 บาท ครบ 52 สัปดาห์ได้ 13,780 บาท ช่วงแรกเบามากจนแทบไม่รู้สึก ทำให้เริ่มได้ง่ายและสร้างนิสัยได้ก่อนยอดจะหนักขึ้น
| สัปดาห์ | ออม | ยอดสะสม | สัปดาห์ | ออม | ยอดสะสม |
|---|---|---|---|---|---|
| 1 | 10 | 10 | 27 | 270 | 3,780 |
| 2 | 20 | 30 | 28 | 280 | 4,060 |
| 3 | 30 | 60 | 29 | 290 | 4,350 |
| 4 | 40 | 100 | 30 | 300 | 4,650 |
| 5 | 50 | 150 | 31 | 310 | 4,960 |
| 6 | 60 | 210 | 32 | 320 | 5,280 |
| 7 | 70 | 280 | 33 | 330 | 5,610 |
| 8 | 80 | 360 | 34 | 340 | 5,950 |
| 9 | 90 | 450 | 35 | 350 | 6,300 |
| 10 | 100 | 550 | 36 | 360 | 6,660 |
| 11 | 110 | 660 | 37 | 370 | 7,030 |
| 12 | 120 | 780 | 38 | 380 | 7,410 |
| 13 | 130 | 910 | 39 | 390 | 7,800 |
| 14 | 140 | 1,050 | 40 | 400 | 8,200 |
| 15 | 150 | 1,200 | 41 | 410 | 8,610 |
| 16 | 160 | 1,360 | 42 | 420 | 9,030 |
| 17 | 170 | 1,530 | 43 | 430 | 9,460 |
| 18 | 180 | 1,710 | 44 | 440 | 9,900 |
| 19 | 190 | 1,900 | 45 | 450 | 10,350 |
| 20 | 200 | 2,100 | 46 | 460 | 10,810 |
| 21 | 210 | 2,310 | 47 | 470 | 11,280 |
| 22 | 220 | 2,530 | 48 | 480 | 11,760 |
| 23 | 230 | 2,760 | 49 | 490 | 12,250 |
| 24 | 240 | 3,000 | 50 | 500 | 12,750 |
| 25 | 250 | 3,250 | 51 | 510 | 13,260 |
| 26 | 260 | 3,510 | 52 | 520 | 13,780 |
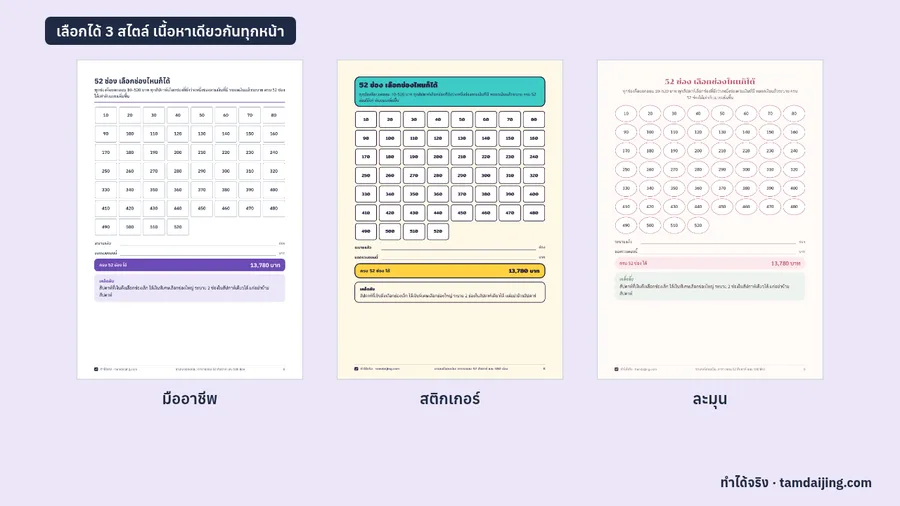
แบบถอยหลัง ใช้ตารางเดียวกันแต่เริ่มจากสัปดาห์ละ 520 บาท แล้วลดลงทีละ 10 บาท ยอดรวมเท่ากัน แต่ 26 สัปดาห์แรกก็ออมได้ 10,270 บาทแล้ว เหมาะกับคนที่ช่วงต้นมีรายได้มากกว่า หรือกลัวเลิกกลางทาง ส่วนแบบเลือกช่องเอง ใช้ 52 ช่องยอด 10–520 บาทเหมือนกัน แต่แต่ละสัปดาห์เลือกช่องไหนก็ได้ที่ยังว่าง
อยากได้ยอดอื่น ใช้ตัวคูณ 1,378 52 สัปดาห์แบบเพิ่มทีละเท่ากัน ยอดเมื่อครบ = ยอดที่เพิ่มต่อสัปดาห์ × 1,378 เพิ่มทีละ 5 บาทได้ 6,890 บาท เพิ่มทีละ 20 บาทได้ 27,560 บาท
ตารางออมเงิน 10,000 บาท แบบ 100 ช่อง
ตาราง 100 ช่องใช้ได้กับทุกจังหวะรายได้ เพราะเราไม่ต้องออมตามลำดับ วิธีที่ทำให้ได้ยอดกลมพอดีคือสูตร 40-40-20 ช่องเล็ก 40 ช่อง ช่องกลาง (2 เท่า) 40 ช่อง และช่องใหญ่ (4 เท่า) 20 ช่อง ยอดรวมจะเท่ากับช่องเล็ก × 200 เสมอ ถ้าช่องเล็กคือ 50 บาท ครบ 100 ช่องได้ 10,000 บาทพอดี
ระบายวันละ 1 ช่อง ครบใน 100 วัน หรือสัปดาห์ละ 2 ช่อง ใช้ประมาณ 1 ปี วันที่ได้เงินพิเศษค่อยเลือกช่อง 200 บาท แบบที่ง่ายที่สุดคือตาราง 100 ช่องเลข 1–100 ช่องละ 1–100 บาท ครบแล้วได้ 5,050 บาท
ตารางออมเงิน 50,000 และ 100,000 บาท
สูตร 40-40-20 ขยายไปเป้าไหนก็ได้ แค่เปลี่ยนขนาดช่องเล็ก แล้วคูณ 200 ตารางนี้คำนวณไว้ให้แล้ว
| เป้าหมาย | ช่องเล็ก × 40 | ช่องกลาง × 40 | ช่องใหญ่ × 20 | ครบ 100 ช่อง |
|---|---|---|---|---|
| 1,000 บาท | 5 | 10 | 20 | 1,000 |
| 10,000 บาท | 50 | 100 | 200 | 10,000 |
| 20,000 บาท | 100 | 200 | 400 | 20,000 |
| 50,000 บาท | 250 | 500 | 1,000 | 50,000 |
| 100,000 บาท | 500 | 1,000 | 2,000 | 100,000 |
เป้า 50,000 และ 100,000 บาทเหมาะกับเงินก้อนที่มีกำหนดชัด เช่น ทุนการศึกษา ค่าเดินทาง หรือเงินสำรองก้อนแรก ช่องละ 500–2,000 บาทเหมาะกับการออมรายสัปดาห์หรือรายเดือนมากกว่ารายวัน และควรแบ่งเป็นเป้าย่อย เช่น เช็กยอดจริงทุก 25 ช่อง ไม่ให้เป้าใหญ่ดูไกลเกินไป
ตารางออมเงิน 365 วัน
ตาราง 365 วันมี 365 ช่อง เลข 1–365 แต่ละช่องคือยอดออม 1–365 บาท ทุกวันเลือกช่องที่ยังว่างตามเงินที่มี วันที่เงินตึงเลือกช่องเล็ก วันสบายเลือกช่องใหญ่ ครบ 365 ช่องได้ 66,795 บาท ถ้าอยากเบากว่านี้ ใช้แบบออมเท่ากันทุกวันแทน
| ออมวันละ | 30 วัน | 100 วัน | 365 วัน |
|---|---|---|---|
| วันละ 5 บาท | 150 | 500 | 1,825 |
| วันละ 10 บาท | 300 | 1,000 | 3,650 |
| วันละ 20 บาท | 600 | 2,000 | 7,300 |
| วันละ 50 บาท | 1,500 | 5,000 | 18,250 |
| วันละ 100 บาท | 3,000 | 10,000 | 36,500 |
ตารางออมเงิน 30 วัน และออมวันละ 20 บาท
ถ้ายังไม่แน่ใจว่าจะทำได้ทั้งปี เริ่มจาก 30 วันก่อน แบบเพิ่มทีละ 10 บาท (10, 20, 30 … 300 บาท) ครบ 30 วันได้ 4,650 บาท ส่วนออมวันละ 20 บาท 30 วัน ได้ 600 บาท เบาพอให้ทำได้ทุกวัน ผ่าน 30 วันแล้วนำยอดที่ได้ไประบายช่องแรกๆ ของตาราง 52 สัปดาห์หรือ 100 ช่องต่อ จะเริ่มชาเลนจ์ยาวแบบมีแต้มต่อ
คำนวณตารางออมเงินของเราเอง
รู้เป้าหมายแล้วอยากรู้ว่าต้องออมครั้งละเท่าไร ให้ใช้ตัวคูณของแบบที่เลือก เป้าหมาย ÷ ตัวคูณ = ยอดต่อหน่วย แล้วปัดขึ้นเป็นเลขกลมๆ ยอดรวมจะเกินเป้าเล็กน้อย ซึ่งดีกว่าขาดไปนิดเดียวตอนท้าย
| แบบตาราง | ยอดเมื่อครบ | ตัวอย่าง |
|---|---|---|
| 52 สัปดาห์ เพิ่มขึ้นทีละเท่ากัน | ยอดที่เพิ่ม × 1,378 | เพิ่มทีละ 10 บาท = 13,780 บาท |
| 100 ช่อง เลข 1–100 | ยอดต่อหน่วย × 5,050 | ช่องละ 2 เท่า = 10,100 บาท |
| 100 ช่อง สูตร 40-40-20 | ช่องเล็ก × 200 | ช่องเล็ก 50 บาท = 10,000 บาท |
| 365 วัน เลข 1–365 | ยอดต่อหน่วย × 66,795 | เลขละ 1 บาท = 66,795 บาท |
| 30 วัน เพิ่มขึ้นทีละเท่ากัน | ยอดที่เพิ่ม × 465 | เพิ่มทีละ 10 บาท = 4,650 บาท |
- อยากได้ 20,000 บาทแบบ 52 สัปดาห์ 20,000 ÷ 1,378 ≈ 14.51 ปัดขึ้นเป็นเพิ่มทีละ 15 บาท ครบแล้วได้ 20,670 บาท
- อยากได้ 10,000 บาทแบบเท่ากันทุกสัปดาห์ 10,000 ÷ 52 ≈ 192.31 ปัดขึ้นเป็นสัปดาห์ละ 193 บาท ครบแล้วได้ 10,036 บาท
- อยากได้ 30,000 บาทแบบ 100 ช่อง 30,000 ÷ 200 = 150 ใช้ช่อง 150 300 และ 600 บาท
ตารางออมเงินน่ารักๆ ที่ทำให้อยากระบาย
ตารางที่อยากหยิบมาระบายทุกวันได้ผลกว่าตารางที่สวยแต่ซ่อนอยู่ในลิ้นชัก เคล็ดลับไม่ได้อยู่ที่ลายการ์ตูน แต่อยู่ที่การเห็นความคืบหน้าชัดๆ
- ใช้รูปทรงที่ตรงกับเงิน วงกลมแทนเหรียญ สี่เหลี่ยมผืนผ้าแทนแบงก์ เด็กนับตามได้ง่าย
- ระบายเป็นสีตามเดือน เดือนละ 1 สี สิ้นปีจะเห็นว่าเดือนไหนออมได้มาก
- ทำเครื่องหมายเป้าย่อย ช่องที่ 25 50 และ 75 ใช้สีพิเศษ หรือแปะสติกเกอร์เมื่อถึง
- ติดไว้ที่เห็นทุกวัน ประตูตู้เย็น ข้างโต๊ะทำงาน หรือหลังประตูห้อง
- พิมพ์ขาวดำก็ได้ ตารางที่ช่องชัดและตัวเลขใหญ่ระบายด้วยปากกาเน้นข้อความหรือสีไม้ก็สวย
ตารางออมเงินสำหรับเด็ก
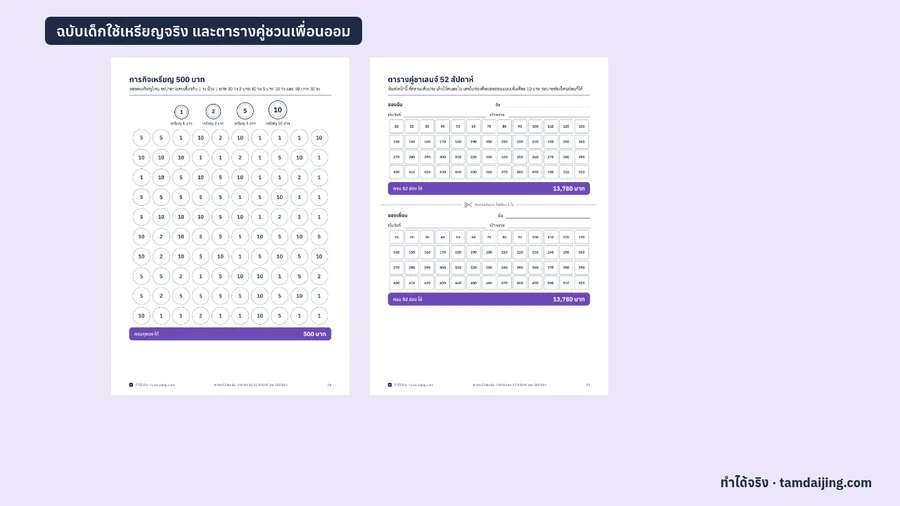
เด็กเข้าใจเรื่องเงินได้ดีที่สุดจากเงินจริงที่จับได้ นับได้ และเห็นว่าค่อยๆ เพิ่มขึ้น ใช้เหรียญจริงกับกระปุกใส ให้ลูกหยอดและระบายเอง และตั้งเป้าเป็นของที่อยากได้ภายใน 2–4 สัปดาห์สำหรับเด็กเล็ก
| วัย (โดยประมาณ) | ตารางที่เหมาะ | ครบแล้วได้ |
|---|---|---|
| 4–6 ปี | ภารกิจเหรียญ 100 วง (เหรียญ 1 2 5 และ 10 บาท) | 500 บาท |
| 7–9 ปี | ออม 52 สัปดาห์ฉบับเด็ก เพิ่มทีละ 1 บาท | 1,378 บาท |
| 10 ปีขึ้นไป | 52 สัปดาห์ เพิ่มทีละ 5 บาท | 6,890 บาท |
| 10 ปีขึ้นไป | 100 ช่อง 1,000 บาท (5 / 10 / 20 บาท) | 1,000 บาท |
ลองใช้กฎ 3 กระปุก ใช้ ออม แบ่งปัน ทุกครั้งที่ได้เงิน ให้ลูกตัดสินใจเองว่าจะแบ่งใส่กระปุกละเท่าไร รางวัลระหว่างทางไม่ต้องเป็นเงิน คำชม สติกเกอร์ หรือได้เลือกเมนูมื้อเย็นก็ทำให้เด็กอยากทำต่อแล้ว
ชวนเพื่อนทำชาเลนจ์ออมเงิน
ออมคนเดียวเลิกง่าย ออมเป็นคู่หรือเป็นกลุ่มมีทั้งคนเตือนและคนเชียร์ ให้แต่ละคนพิมพ์ตารางแบบเดียวกันเก็บไว้คนละใบ นัดวันเช็กอินเดียวกันทุกสัปดาห์ แล้วส่งรูปตารางที่ระบายแล้วให้กัน
- บอกกันแค่ความคืบหน้า จำนวนช่องหรือเปอร์เซ็นต์ก็พอ ไม่ต้องบอกยอดเงินถ้าไม่สบายใจ
- ไม่ยืมเงินออมกัน เงินในกระปุกของแต่ละคนเป็นของคนนั้น ไม่ให้ยืมกันระหว่างชาเลนจ์
- ใครพลาด อีกคนช่วยเตือนแบบไม่ตัดสิน แล้วช่วยกันคิดว่าจะตามให้ทันอย่างไร
- ถึงเป้าแล้วฉลองด้วยกัน แบบที่ไม่ต้องใช้เงินออม
วิธีเก็บเงินให้ครบชาเลนจ์
- ผูกกับวันเดิมทุกสัปดาห์ วันเดียวกับวันที่ได้เงิน หรือเวลาที่ว่างเป็นประจำ
- ออมก่อนใช้ หยอดหรือโอนทันทีที่ได้เงิน ไม่รอดูว่าปลายสัปดาห์จะเหลือเท่าไร
- เก็บเงินทอนเป็นเหรียญ ทุกเย็นหยอดเหรียญที่ได้รับวันนี้ลงกระปุกให้หมด
- ตัดรายจ่ายเล็ก 1 อย่าง แล้วออมเท่ากับราคาของสิ่งนั้นแทน
- แยกที่เก็บเงินออม กระปุก ซองแยก หรือบัญชีแยก อย่าปนกับเงินใช้จ่าย
- พลาดได้ แต่อย่าพลาดสองครั้งติด ข้ามไปหนึ่งสัปดาห์ กลับมาทำสัปดาห์ถัดไปทันที ไม่ต้องเริ่มใหม่
ชาเลนจ์ออมเงินได้ผลที่สุดเมื่อรู้ว่าแต่ละเดือนเหลือเงินเท่าไร ถ้ายังไม่รู้ เริ่มจากตารางรายรับรายจ่ายก่อน จะเลือกยอดออมที่ทำได้จริงตั้งแต่สัปดาห์แรก
ปัญหาที่เจอบ่อย และวิธีแก้
| ปัญหา | วิธีแก้ |
|---|---|
| ลืมออมไป 1–2 สัปดาห์ | ไม่ต้องเริ่มใหม่ ระบายช่องที่ค้างเมื่อมีเงิน หรือย้ายไปแบบเลือกช่องเอง |
| ช่วงท้ายของแบบเพิ่มขึ้นหนักเกินไป | แบ่งยอดสัปดาห์นั้นเป็นรายวัน เช่น 490 บาท = วันละ 70 บาท 7 วัน หรือเปลี่ยนเป็นแบบถอยหลังตั้งแต่ต้น |
| เงินขาดมือ ต้องดึงเงินออมมาใช้ | ถ้าจำเป็นจริงก็ใช้ได้ จดยอดที่ดึงออกไว้ แล้วคืนให้ครบก่อนระบายช่องใหม่ |
| ระบายไปแล้ว แต่ยังไม่ได้หยอดจริง | ตั้งกฎเดียว หยอดก่อน ระบายทีหลัง และนับเงินจริงเทียบกับตารางทุกสิ้นเดือน |
| เบื่อกลางทาง | เปลี่ยนสีที่ใช้ระบาย ชวนเพื่อนทำ หรือตั้งรางวัลเล็กๆ ที่ 25% 50% และ 75% |
| รายได้ไม่แน่นอน | ใช้ 100 ช่องหรือ 52 ช่องแบบเลือกเอง เดือนที่ได้มากระบายช่องใหญ่ไว้ล่วงหน้า |
บทความนี้เป็นเครื่องมือช่วยสร้างนิสัยการออม ไม่ใช่คำแนะนำการลงทุน
ลองก่อนฟรี: ตาราง 52 สัปดาห์ และ 100 ช่อง 10,000 บาท
ตัวอย่าง 3 หน้าจากเล่มจริง มีปก ตาราง 52 สัปดาห์เพิ่มทีละ 10 บาทพร้อมยอดสะสม และตาราง 100 ช่องเป้า 10,000 บาท พิมพ์แล้วเริ่มระบายได้ทันที
ไฟล์ PDF พิมพ์ได้ ไม่ต้องสมัครหรือกรอกอีเมล
ดูเครื่องมือเรื่องเงินทั้งหมดได้ที่หมวด งานและเงิน หรือดาวน์โหลดตัวอย่างฟรีจากทุกเล่ม